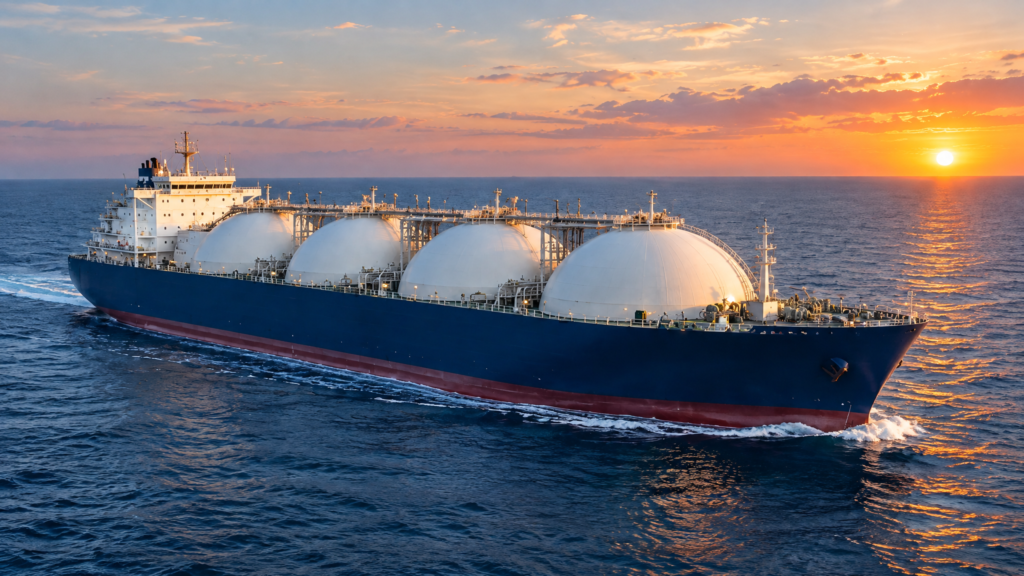
如果你最近有留意大马油气板块,MISC(3816)在过去几周接连拿下两个重量级合约,一个浮式储存和再气化装置(FSRU),一个5艘液化天然气(LNG)船,两个都是20年的长期合约。
很多散户第一反应是:“航运股?合约?不懂。”
今天帮你拆开来看清楚。
FSRU是Floating Storage and Regasification Unit,浮式储存再气化装置,简单说就是一艘特种船,停泊在固定位置,把液化天然气(LNG)重新转化成可以输送的气体,再注入管道系统。
MISC从Petronas Gas拿到的这个合约,是在霹雳州Lumut部署一艘FSRU,合同期20年。
资本开支约13-16亿令吉,由韩国Samsung Heavy Industries承建,预计最快FY2029投入服务。
这笔生意的商业逻辑是MISC出资建船,然后把船“租”给Petronas Gas使用,每天收租船费。
估算约120,000美元/天,年化算下来税前盈利大约880万令吉,不高,但这是稳定的、20年合约锁定的收入流。
5艘LNG船,又是另一笔 MISC另外从Petronas LNG拿到5艘新LNG船的20年charter合约,由中国沪东中华造船厂承建,2029至2030年陆续交付投入服务。
这批船的资本开支数字未公告,但按行业惯例,5艘LNG船的造价可能在13亿美元以上。
散户该怎么看这笔账。两个合约,两个特点。
第一,都是Petronas的钱。Petronas是大马国家石油公司,MISC约40%股权由Petronas持有。
这是关联方交易(related party contract),要确认条款是否公平。
好的一面是Petronas长期稳定是大马能源基础设施的支柱;不好的一面是过度依赖单一客户是风险。
第二,收入稳定,但盈利不高。
20年长约的价值是现金流的可预期性,不是爆发式的利润增长。
FSRU的年化税前盈利约880万令吉,对于市值几十亿的公司来说贡献不算大,但可以一直做20年。
第三,股价已经提前反应了一部分。
HLIB目标价RM9.11,UOB Kay Hian目标价RM9.50,当前股价约RM8.08。分
析员看好,但溢价空间已经不是特别宽。
为什么长约值得关注?
很多散户喜欢看短期催化剂。合约拿到了,涨一波,之后再说。
但MISC这类公司的价值更多在于长期稳定的资本回报率(ROIC)和分红。
如果你持有MISC,这两个合约是在加厚未来10年的现金流基础,不是今天的交易机会。