9月18日,Sunway Construction(SUNCON,5263)单日尾盘涨76仙,(约10.67%)至RM7.88,是今天Bursa第二大涨幅。今年以来,这只股票已经涨了将近39%。
上涨原因,是这家建筑公司今年一笔接一笔地拿到合约,订单本在8月已经突破了RM100亿,这是Sunway Construction历史上从来没有过的规模。
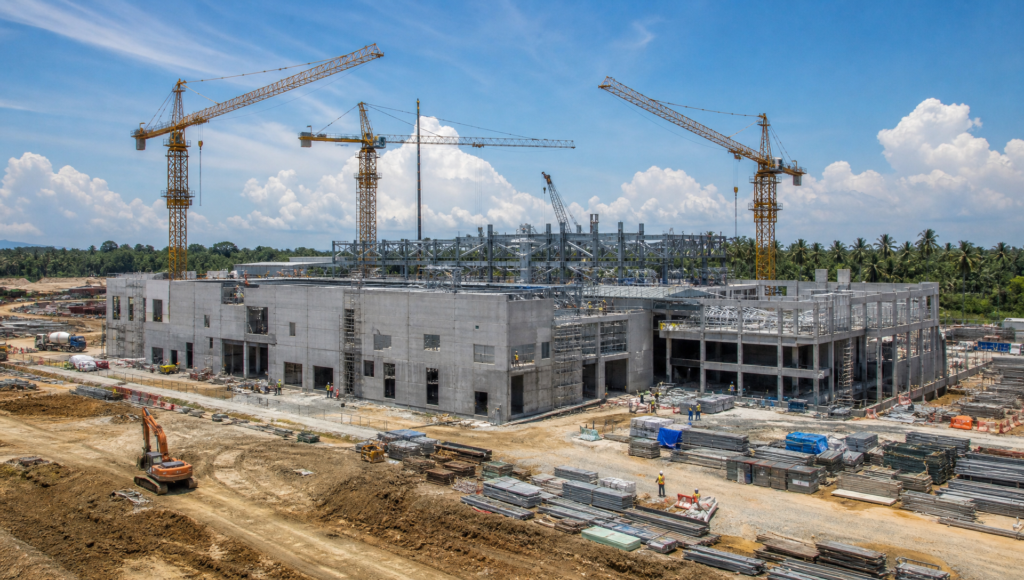
这背后反映的,不只是单笔合约的增长,而是SunCon在数据中心建设热潮中,持续取得大型项目的能力。
很多人知道Sunway(双威),知道Sunway Pyramid购物广场、Sunway医院、Sunway大学,但不一定知道Sunway Construction这家子公司。
简单来说,它是Sunway集团旗下的纯建筑公司,专门承接建筑工程,从普通的商业建筑到数据中心、预制混凝土,都是它的业务范围。在Sunway集团的版图里,它是”盖房子的那一个”。
今年这只股为什么表现这么强劲?
用一句话说,数据中心建设热潮,让SunCon成了另一个大赢家,订单本和未来收入能见度同步提升。
今年的主要合约包括2月拿到RM11.5亿的美国科技公司数据中心壳芯工程(Shell & Core),8月再拿到RM10.2亿的同一家美国科技公司柔佛数据中心MEP(机械、电气、管道)工程,加上8月最新的RM10.6亿美国科技公司工程。
光是同一家美国科技公司,Sunway Construction就拿到了总值RM15亿的合约,从壳芯建设到机电工程,包了整个流程。
除了数据中心,去年Sunway Construction还拿到了RM15亿的RTS TOD Bukit Chagar项目,就是连接新加坡RTS链路的Johor Bahru综合开发项目。
虽然这是关联方合约 (related party transaction),合约方是母公司Sunway旗下的Sunway Integrated Properties,但规模和知名度都很高。
SunCon今年涨了这么多,但有一点要知道。
它的一些大合约来自母公司Sunway的项目,属于“关联方交易”。
关联方交易本身不一定是坏事,但它意味着合约条款不是完全在市场上竞争得来的,而是集团内部分配的。这类合约的利润率和可持续性,需要多一层审视。
要注意的地方是,建筑公司的估值历来偏高,SunCon现在的股价已经反映了相当高的预期。
数据中心的合约热潮如果放缓,或者美国科技公司的投资计划有变化,订单补充的速度就会下来。建筑工程的利润率也受劳工成本和材料成本波动的影响。
14家分析员都维持Buy,平均目标价RM8.36比今天的收市价还有约6%的上行空间。