先说这几个月发生的事。
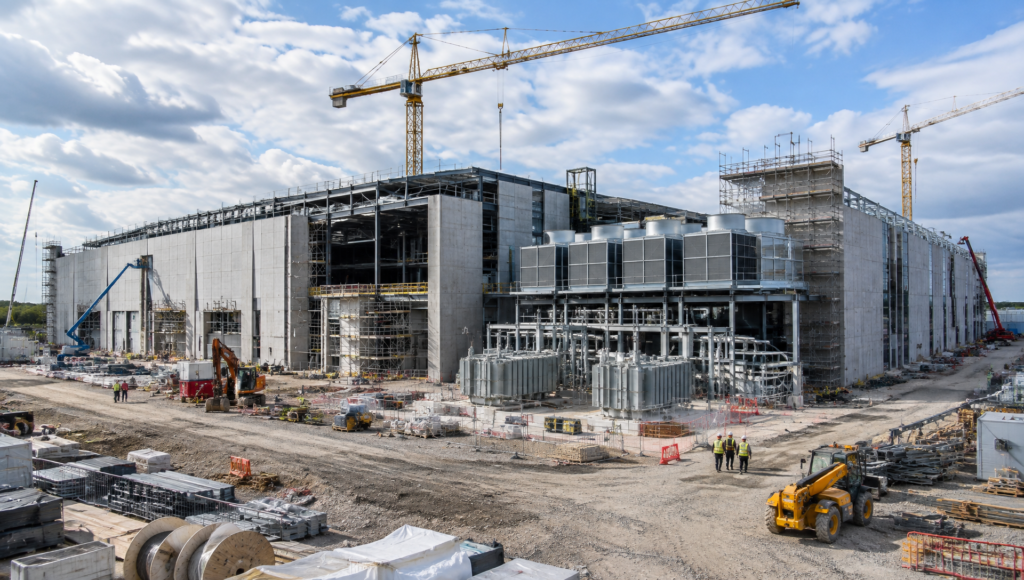
GAMUDA(5398)今年在Port Dickson(波德申)接连拿下大型数据中心建设合约,合计约RM70亿。
第一,4月,约RM17.2亿,来自美国跨国科技公司。
第二,8月5日,约RM17.1亿,同一地点、同类客户。
第三,8月28日,约RM35.7亿,由两个合约组成,金额分别约RM17.9亿和RM17.8亿,同样位于Port Dickson。
三次合约,同一个地点,同一类客户,美国跨国科技公司。
这已经不只是偶然拿到一张大单那么简单。
GAMUDA的故事怎么就突然变了?
GAMUDA一直以来是大马最大的工程与基建公司之一。MRT、高速公路、澳洲地铁、越南房产,这些都是大家熟悉的业务。
但今年开始,数据中心建设逐渐成为GAMUDA新的增长动力。
马来西亚近年来吸引了大量数据中心投资承诺,而这些项目最终都需要转化为实际的土地开发、建筑工程和基础设施建设。
GAMUDA拥有大型工程项目的执行经验,也有海外基建业务布局,因此有机会成为国际科技公司在马来西亚建设数据中心时的工程合作伙伴。
更值得注意的是,这些数据中心合约采用成本加成(cost-plus)模式。分析员估计,相关项目的税前利润率约为8%,同时设有一定的成本转嫁机制。
简单来说,部分材料成本波动可以转嫁给客户承担,有助于减轻GAMUDA面对成本上涨的压力。
不过,这并不代表项目完全没有成本风险,实际利润仍然取决于项目执行、成本控制和合约条款。
GAMUDA年中的订单本约为RM523亿,近期进一步增加至约RM596亿,明显高于原定的RM500亿目标。
这意味着数据中心不只是带来短期合约收入,也在提升公司未来几年的收入能见度。
8月28日,GAMUDA公布总值RM35.7亿的两项数据中心合约后,股价当天反而下跌11仙,或许让一些投资者感到意外。
这可能是短线“利好兑现”的反应。毕竟,市场在正式公告之前,可能已经预期GAMUDA会继续获得数据中心项目,因此部分利好或许早已反映在股价中。
不过,不能只看公布当天的表现。如果观察后续走势,GAMUDA股价后来重新回升,说明市场并没有完全否定这些合约的价值,反而可能重新关注其对未来盈利、订单能见度和数据中心业务布局的贡献。
另外,RM35.7亿合约预计要到2026年第四季度才动工,收入和盈利贡献仍需要随着项目执行逐步确认。因此,市场短期关注的,可能不只是“拿到了多少合约”,也包括这些合约何时开始贡献盈利,以及未来是否还有更多项目落地。
所以,对GAMUDA来说,真正值得观察的并不是某一天股价的涨跌,而是数据中心订单能否持续转化为收入、利润和现金流。
那具体风险在哪里?
第一,数据中心投资并不是无限增长。如果科技公司的投资计划放缓,或者项目延期,GAMUDA未来取得新订单的速度可能受到影响。
第二,工程项目仍然面对劳工成本、材料成本、汇率和执行进度等风险。即使采用成本加成模式,也不能完全消除项目风险。
第三,GAMUDA目前的估值并不算便宜。分析员目标价约为RM5.27至RM5.60,但未来能否达到这些目标,最终还是要看新合约能不能顺利转化成收入和盈利。
GAMUDA的故事,正在从传统基建扩展到数据中心、能源和全球工程。
但这场转型才刚刚开始。拿到订单只是第一步,能不能把订单顺利执行,并转化成持续增长的盈利,才是接下来真正值得关注的地方。