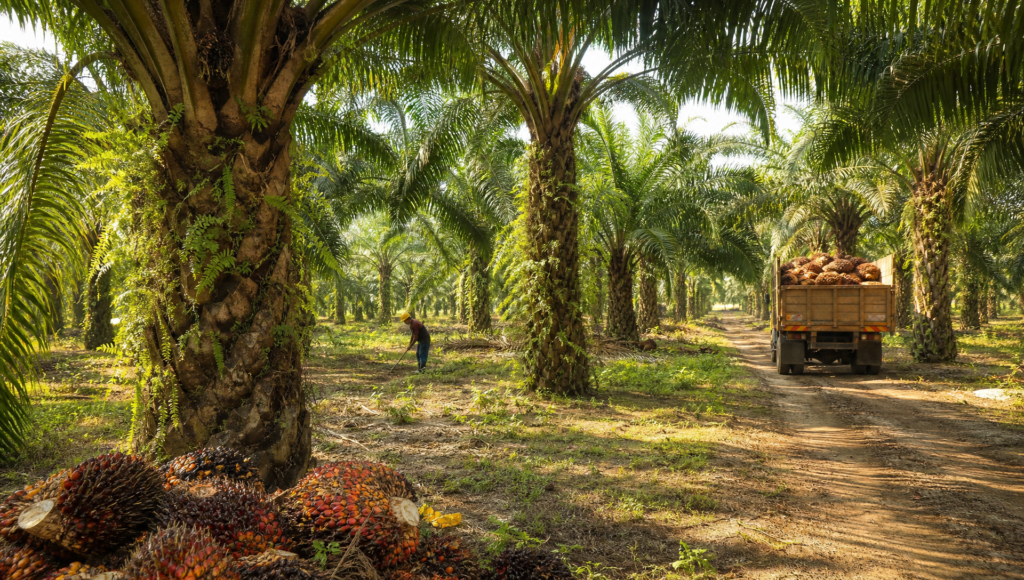
今年7月起,印度尼西亚正式推行B50生物柴油强制政策,意思是印尼所有柴油里,必须混入50%的棕油提炼成分。这是继B35之后的进一步升级,也是目前全球棕油市场最重要的结构性需求催化剂之一。
与此同时,大马棕油理事会(MPOC)预测8月CPO价格维持在RM4,400-RM4,650/吨的区间,8月5日,10月期货合约反弹至最高RM4,715/吨,在近期的弱势之后出现一定回稳。
印尼是全球最大的棕油生产国,占全球产量约55-60%。当印尼强制要求本地油企把棕油混入柴油,等于每年从全球市场上”拿走”一大批棕油用于国内的生物燃料消耗。这减少了流向出口市场的棕油供应量,对价格形成支撑。
简单理解就是印尼政府替全球棕油”制造”了一个稳定的、强制性的新需求来源,不管国际市场的需求软不软,这块需求都会在那里。这对大马的种植公司来说,是一个比较稳定的价格底部支撑。
但也不是一切都是好消息,要两面看。
好的方面,6月产量按月涨8%,进入季节性增产周期;出口也涨了6.1%,印尼B50带来的供应减少正在推高价格。
挑战方面,库存升至4个月最高(254万吨),产量连续第四个月按年下滑(-3%),主要是天气影响导致棕果产量不如预期;中国和印度的棕油需求因为中东局势和消费疲软而偏弱。
这个格局,用一句话总结,价格有支撑,但去向不是一条直线向上,而是在一个相对有支撑的区间里震荡。
种植股受棕油价格影响最直接的,是每公吨CPO的盈亏平衡点。一般来说,大型种植公司的成本在RM2,500-RM3,200/吨之间,现在RM4,600+的价格意味着利润率是相对健康的。
大马主要种植股包括IOI Corporation、Sime Darby Plantation、GENP(云顶种植)、KLK(吉隆坡甲洞)。其中我们之前写过GENP”量升价跌反而多赚”的故事,现在如果价格开始回升,而产量同时也在季节性增加,理论上是下一份季报的潜在催化剂。
但要注意,令吉走强是种植股的反向因素。种植股收入以美元/令吉计,令吉升值会拉低换算回令吉的盈利数字。