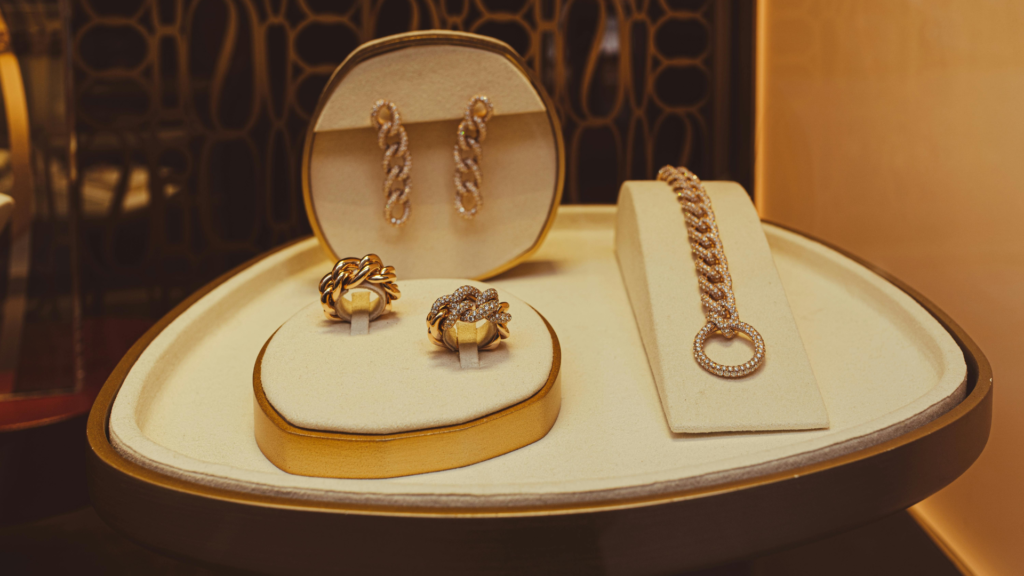
今年黄金的表现相当亮眼。999纯金(24K)在大马的零售价格已经到了约RM532/克,916金(22K)约RM488/克。这个价格在几年前是想象不到的。
黄金今年的上涨,背后有两个主要驱动力。全球地缘政治不确定性(中东局势、美俄博弈)让黄金作为避险资产的吸引力上升,还有美联储的利率政策预期,每当市场觉得利率会下降,黄金就更有吸引力,因为持有黄金的机会成本降低了。
大马股市上跟黄金最直接相关的上市公司,主要是两家珠宝零售商有Poh Kong(POHKONG,5080)和Tomei(TOMEI,2503)。
Poh Kong是大马最大的珠宝连锁零售商,全国有超过100家门店,主要销售黄金首饰和黄金投资产品。Q3 FY2026净利RM70百万,按年涨47.1%,收入按年涨9.7%。9个月累计净利RM157.17百万,这是非常亮眼的增长。
Tomei是另一家大马主要珠宝零售商,业务模式跟Poh Kong相似。FY2025全年净利RM106.82百万,按年涨50%,收入RM13.1亿,按年涨25%。今年至今股价在RM1.81附近,52周高位RM2.14。
两家公司,都直接受惠于黄金价格的上涨,金价高了,每一克黄金的售价更贵,库存的价值也在上升,直接推高收入和利润率。
可是为什么市场对珠宝股的热度不高呢?这里有一个很有意思的地方。Poh Kong净利涨了47%,但它的P/E只有约3.8倍;Tomei的P/E更低,只有约1.9倍。
在大马股市,高科技股、半导体股的P/E可以到30-40倍甚至更高。但珠宝股的P/E不到4倍,这是为什么?
主要原因是市场认为,珠宝零售商的盈利高度依赖黄金价格这一个外部因素,而不是公司自身的竞争优势或成长能力。金价高,他们赚多;金价跌,盈利立刻压缩。这种”单一因子依赖”的特性,让市场给出相对低的估值溢价。
另外,珠宝行业本身的商业模式相对传统,数字化和扩张的想象空间比科技股小很多,这也是估值偏低的原因。
那问题来了,要买黄金还是买黄金股呢?这是很多人会问的问题。
买实体黄金最直接,金价涨就涨,金价跌就跌,没有公司经营风险。但需要保管、买卖价差存在、没有股息。
买黄金股(Poh Kong、Tomei),除了跟着金价走,还有公司经营层面的杠杆。如果公司同时在扩张门店、提升效率,盈利增速可以比金价涨幅更快。有股息收入。但公司有自己的营运风险,估值和市场情绪也会影响股价。
买黄金ETF/数字黄金,没有实体黄金的保管问题,也没有公司风险,只跟着金价走。
三种方式各有取舍,没有绝对的对错。