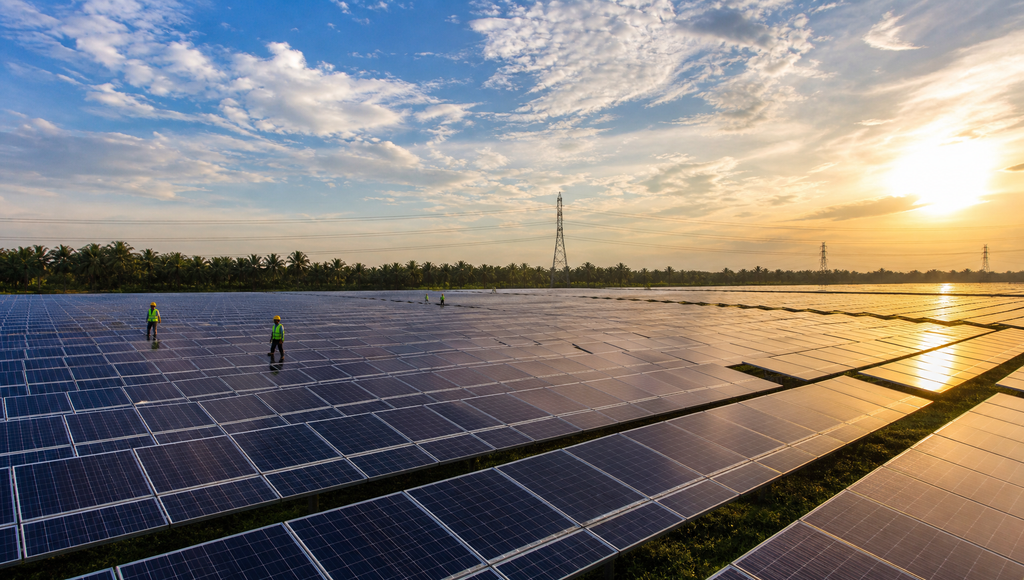
大马政府通过国家能源转型路线图(NETR),设定了两个明确的里程碑,2035年可再生能源占比达40%,2050年达70%。
现在大马的可再生能源占比约29%,距离2035年的40%,还有11个百分点的缺口要填。
11个百分点听起来不多,但放到实际的装机量来算,意味着接下来几年需要大规模新增太阳能产能,而这些产能,要有人来建、有人来维护。
大型太阳能招标(Large Scale Solar,LSS)是政府推动可再生能源的核心机制。由政府发出招标,让太阳能开发商投标建设大型发电设施,建好之后把电卖给TNB。
今年最大的催化剂,就是LSS6(第六轮招标)的推进。LSS6预计产生约RM60亿的投资机会,新增约2GW的太阳能产能。这是大马太阳能行业近年来规模最大的招标之一。
分析员估计,Solarvest(SLVEST,0215)可能拿到LSS6的20-30%(约500-750MW),是最主要的受惠候选之一。Samaiden(SAMAIDEN,0240)则可能拿到10-15%(约250-375MW)。
大马太阳能行业有三条不同的赛道。
大型太阳能(LSS)是政府招标、大型装机,合同期长,适合有规模和资金实力的EPCC(工程采购施工调试)公司。Solarvest和Samaiden的主战场。
屋顶太阳能(Solar ATAP)从2026年1月起取代NEM 3.0计划,鼓励住宅、商业、工业用户在自己的屋顶装太阳能板,多余的电可以回卖给TNB。这块市场规模更分散,但门槛低、需求真实。
企业绿色能源(CRESS)是大企业(包括数据中心、制造商)自己直接向可再生能源开发商购电,绕过TNB的统一电费。谷歌、微软这类宣布”100%绿色电力”承诺的数据中心,是这块的主要需求方。预计吸引RM35亿私人投资,新增500MW。
这几年大马太阳能板块给人的感觉,一直是”政策概念股”。政府宣布一个计划,股价涨,但实质性的工程进度和盈利贡献很难量化。
现在情况开始不一样了,LSS6是真实的招标、CRESS是真实的企业需求(数据中心要绿电)、Solar ATAP是真实的屋顶装机量。分析员开始把这个行业描述为”从概念驱动,转向真实的基础设施周期”。这意味着接下来几年的盈利,会越来越有实质的工程合同和订单来支撑。
UOB Kay Hian估计,LSS6加上CRESS将在2029年前产生RM130-230亿的EPCC机会。
可是也要留意, 太阳能原材料(光伏组件)价格波动是一个持续存在的风险。中国产能过剩曾经让太阳能组件价格暴跌,但最近关税和供应链的变化让这个情况变得不那么确定。
另外,LSS的招标合同竞争激烈,拿到合同的公司不一定会有高利润率,价格战的压力会持续存在。
大马太阳能板块的故事,正在从”政策概念”变成”真实工程”,但这个转变的速度,取决于招标推进和执行的效率。