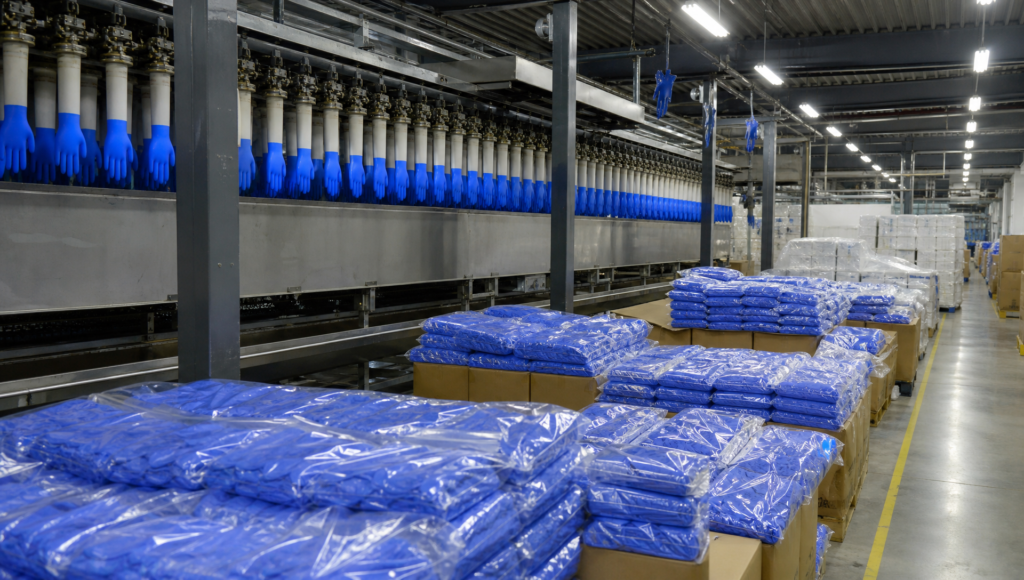
大马手套股是全球股市历史上最戏剧性的板块故事之一。2020年Covid疫情爆发,全球对医用手套的需求在几个月内暴增,大马的手套四大天王,Top Glove、Hartalega、Kossan、Supermax,股价在短短一年多内涨了500-700%。那段时间,大马手套股成了全球投资者最热门的话题。
然后供应跟上来了,需求降了,价格崩了,股价也崩了。Hartalega从最高点的RM3.97跌到约RM1.06,跌了73%;Top Glove从最高点跌下来更是超过90%。
现在是2026年,这个板块还有没有故事?
好消息是最坏的时候可能已经过去了。Top Glove在FY2025全年扭亏为盈,净利RM109.1百万;出口美国的占比从18%飙升到38%,显示美国市场的需求在真实地恢复。Rakuten Trade的分析认为,FY2026可能是手套板块开始”更持续的复苏”的起点。
坏消息是结构性的问题还没有解决。根据Hong Leong Investment Bank最新的报告,全球手套产能预计2026年达到530亿支、2027年达到555亿支,但全球需求只有大约370亿支左右。供过于求的格局依然存在。
更关键的是中国最大的手套生产商Intco,被分析员点名是在故意维持行业利用率低于85%的水平,目的是持续给竞争对手施压。Intco有钱,也有策略,只要它还在用低价竞争,大马手套商的定价权就很难真正回来。
2026上半年手套股跑赢了大盘,主要是因为市场预期ASP(平均售价)回升。但HLIB的最新报告说,2026下半年展望偏平。供应端的问题没有根本解决,价格很难持续突破。
另外,令吉走强也是手套股的隐患。手套出口收的是美元,令吉升值意味着换算回来的令吉收入会减少,压缩利润率。
HLIB目前对整个板块维持”中性”,对Top Glove、Hartalega、Kossan都是Hold评级。CIMB给出的目标价更保守,Hartalega RM1.45、Top Glove RM0.70。
对我来说,接下来真正值得关注的,不是股价怎么走,而是这几个基本面有没有发生变化。 第一、Intco的定价策略有没有改变,如果中国最大玩家开始理性竞争,整个板块的格局会改变。 第二、美国对中国手套的关税政策,这是大马手套商竞争优势最大的保障,任何政策变化都要留意。 第三、利用率数字,如果全球利用率真的回升到85%以上,才是真正的供需改善信号
大马手套板块的故事,不是没有结局,只是结局来得比当初预期的慢很多。